
7月8日,港交所官网一纸更新,让老乡鸡的上市梦又一次碎了。
这是它五年间第五次冲击IPO失败——两度折戟A股,三度止步港股。从2022年首次闯关时高达181亿元的估值,到如今胡润榜单上缩水至90亿元,近半身家蒸发。
网上到处是创始人束从轩“手撕联名信”的暖心视频,门店开到了1600多家,市占率号称行业第一。但资本市场,就是不买账。
这碗从安徽走出来的“心灵鸡汤”,到底哪一步出了问题?
一、老板“演”得再好,招股书上的数字骗不了人
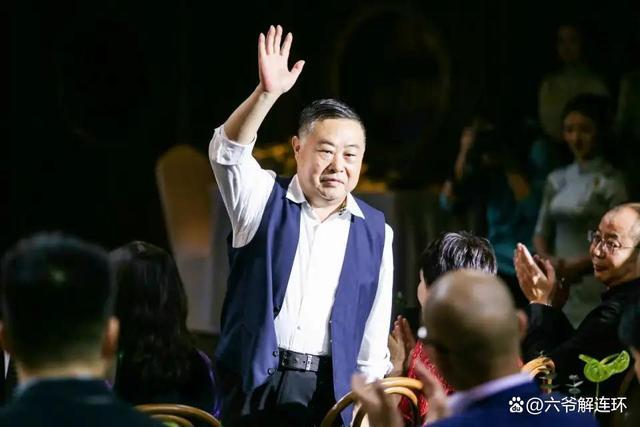
2020年疫情期间,束从轩因一段“手撕员工减薪联名信”的视频爆红网络。“哪怕卖房卖车,也要确保你们有饭吃”,这句话让老乡鸡立住了有情有义的人设。
但情怀归情怀,生意归生意。当老乡鸡第一次把招股书递到证监会面前,监管层一针见血地抛出了45项反馈意见。
矛盾一:嘴上说“有担当”,账上欠着员工过亿的社保。
招股书数据显示,2022年至2025年8月,老乡鸡社会保险及住房公积金供款缺口合计超过1亿元。
如果严格按照法规追溯罚款,潜在最高罚款金额更是数倍于此。一边是老板在镜头前展现大义,一边是对基层员工保障的长期“漏缴”。在穿透式审核的IPO规则下,这种合规瑕疵是硬伤,也是反复被问询的死穴。
矛盾二:市占率第一,却是个“虚胖”的巨人。
根据灼识咨询数据,2024年中式快餐市场前五大玩家合计只占了3.6%的份额。老乡鸡以0.9%的市场份额位列第一。
0.9%的第一,在资本眼里,几乎没有品牌护城河可言。
一旦离开安徽大本营,老乡鸡的省外扩张一直面临口味差异和品牌认知的双重挑战。截至2025年8月,全国1658家门店里,安徽一省就占784家,近半壁江山仍缩在省内。资本市场要的是全国性甚至全球性的品牌,而不是一个“安徽王”。
二、商业模式中的“三座大山”:重、慢、低
如果合规问题是表面伤,那老乡鸡的商业模式,就是内伤。
这座“金字塔”压垮了利润率。
老乡鸡一直标榜“自己养鸡、全产业链”。从养殖、屠宰、加工到冷链配送,全是重资产投入。截至2025年8月,其直营店和加盟店总数为1658家,但直营收入占比仍然高达77%,加盟体系的贡献远未跟上扩张速度。
这种模式的直接后果是:毛利率常年趴在25%以下。
相比之下,同样在港上市的小菜园、绿茶集团,毛利率动辄在60%以上。一个是卖“现炒快餐”的辛苦活儿,一个是卖“预制菜+高翻台”的轻资产模型。资本市场天然会给前者更低的估值。
外卖撑起半边天,但平台抽成在“吸血”。
2025年前8个月,老乡鸡的外卖收入占比高达58.1%。但每卖100块钱外卖,就要付给平台17.5元的服务费。这还没算满减补贴。一年上亿单外卖,单量越大,给平台打工的意味越浓。
加盟店是救命稻草,但也是一把双刃剑。
为了冲刺“万店目标”,2022年到2025年8月,老乡鸡加盟店从118家猛增至733家,部分直营店直接“转加”。
但加盟店的毛利率却从2022年的28.9%一路跌到2024年的20.1%。品牌方为了管控加盟体系,物流、管理成本激增,加盟商利润空间被压缩,导致一个严重后果——食品安全事故频发。
招股书坦承,报告期内公司共有13家餐厅因使用过期食材、餐具不卫生等问题被行政处罚。在黑猫投诉平台,涉及“老乡鸡”的投诉词条超1300条,食品异物是重灾区。
资本市场会问:你连直营店和加盟店都管不好,凭什么让我相信你能管好上万门店的品控?
三、“家族帝国”阴影下,职业经理人没有生存空间
商业模式的缺陷尚有补救余地,但治理结构上的“死穴”,让很多机构投资者直接选择离场。
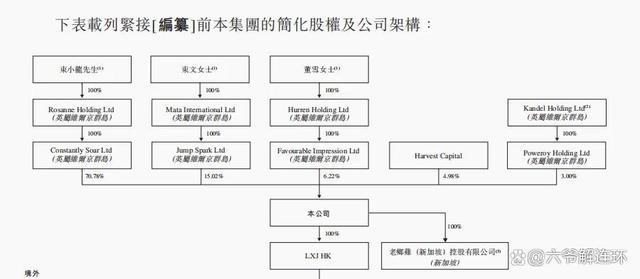
截至2026年初,束小龙、束文兄妹及其亲属合计持有老乡鸡92.02%的投票权。创始人束从轩本人虽“零持股”,但在交接班前,通过《共同控制协议》掌握着最终话语权。
这种安排,早在A股IPO时就引发监管层灵魂拷问:创始人一股不占,儿子儿媳绝对控股,是不是为了规避某些法律风险?
2023年底,束从轩正式退休,儿子束小龙接任董事长。但这并没有消除市场对“家族一言堂”的担忧。更耐人寻味的是,就在老乡鸡转战港股前夕,外部投资机构麦星投资和广发干和选择清仓离场,合计套现约1.53亿元,不再陪跑。
试想一下,一个外部投资者几乎没有话语权、决策高度依赖血缘关系的公司,面对行业价格战和食品安全危机时,能做出最理性的商业决策吗?
这也是为什么,港股投资者对这类“家族帝国”式的企业,天然持谨慎态度。
这一局,你觉得束氏父子输得冤不冤?
四、残酷的真相:资本正在抛弃“规模叙事”
老乡鸡的遭遇,不是孤例。乡村基三战港股未果,老娘舅冲击A股和北交所均告失败。中式快餐的“上市魔咒”,正在从个案演变成行业梦魇。
根本原因在于:资本市场的审美变了。
前几年,资本热衷于烧钱换规模,只要你能快速开店、把营收做高,哪怕亏损也能给高估值。但2026年的今天,港股和A股都在回归“盈利质量”和“现金流确定性”。
老乡鸡的模式,恰恰踩中了所有雷区:低毛利、重资产、合规风险高、依赖家族集权、加盟管理失控。
从181亿到90亿,这消失的91亿估值,是资本市场用脚投票的结果。
五、鸡汤熬干了,剩下的是最现实的问题
退一步看,上市失败对老乡鸡的日常经营或许冲击不大。但五年五败,对品牌信誉的损耗是巨大的。它不仅打击了加盟商的信心,也让那些当初冲着“上市造富”神话加入的员工和供应商心里犯起了嘀咕。
束小龙接班后,推动门店数字化、引入开放式厨房、请奥运冠军汪顺代言,也在努力让品牌年轻化。但这些都是“术”的层面。“道”的层面——商业模式的重构、治理结构的现代化、对合规底线的敬畏——如果解决不了,下一次递表,大概率还是同样的结局。
这家公司的真正考验,不是能不能上市,而是在没有上市这碗“鸡汤”吊着的时候,能不能靠卖好每一份快餐,证明自己值那个90亿。
所以,你在这个局里,是那个曾经相信它上市神话的人吗?
创盈配资提示:文章来自网络,不代表本站观点。